Accueil › Actualités › Découvert et crédit
Actualité
Minimum forfaitaire d’agios : il disparaît le 20 novembre 2026
Facturé même pour quelques jours de découvert autorisé, ce forfait de quelques euros par trimestre prend fin avec la réforme du découvert bancaire. Ce que cela change pour vos agios, et ce que montrent les premières grilles 2027.
Le minimum forfaitaire d’agios, ou minimum forfaitaire d’intérêts débiteurs dans les grilles tarifaires, va disparaître. Le gouvernement l’a confirmé dans une réponse publiée au Sénat le 12 mars 2026 : « à partir de novembre 2026, les minimas forfaitaires seront supprimés ». La mesure accompagne la réforme du découvert bancaire qui entre en vigueur le 20 novembre 2026.
20 €Le chiffre cléCe que pouvait coûter le minimum forfaitaire en un an, à 5 € par trimestre, pour un client à découvert quelques jours chaque trimestre.
En bref
- Le minimum forfaitaire d’agios est un montant fixe facturé dès que le compte est à découvert, quels que soient le montant et la durée.
- À partir du 20 novembre 2026, il doit entrer dans le TAEG du découvert, plafonné par le taux d’usure.
- La Banque Postale l’a retiré de sa grille 2027. Il coûtait 3 € par trimestre en 2026.
- Les agios calculés sur le montant et la durée du découvert restent dus.
Qu’est-ce que le minimum forfaitaire d’agios ?
Normalement, les agios d’un découvert se calculent sur le montant dû et sur le nombre de jours dans le rouge. Le minimum forfaitaire fixe un prix plancher : si les intérêts calculés sont plus faibles, la banque facture le forfait. La réponse du gouvernement le décrit comme le fait de « facturer un montant fixe de frais dès que le client présente un solde débiteur », pour les découverts de moins de 400 €.
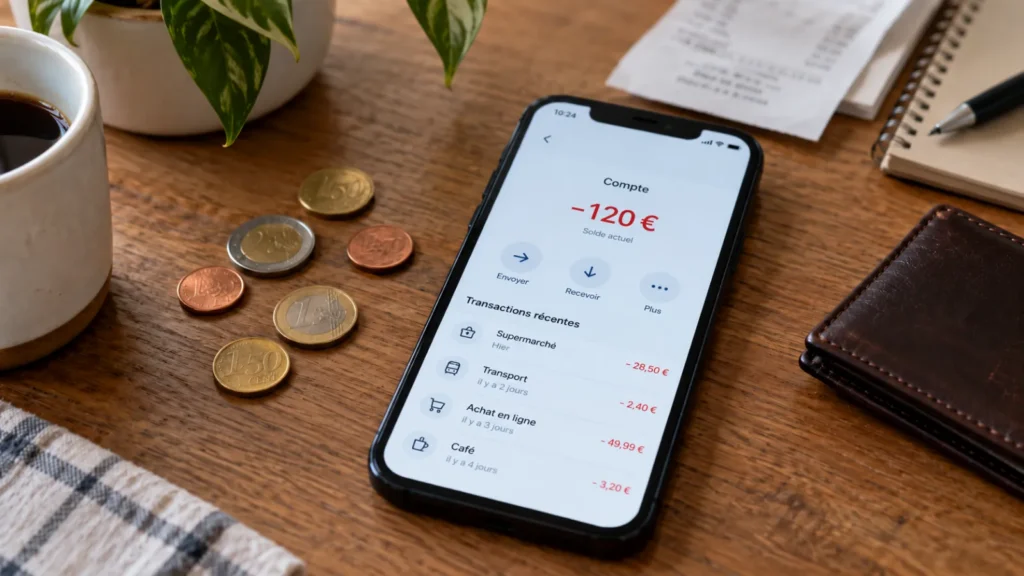
Prenons les tarifs 2026 du CIC : un découvert personnalisé au taux de 15 % par an et un minimum forfaitaire d’intérêts débiteurs de 5 € par trimestre, hors TAEG, lorsque le découvert moyen est inférieur à 400 €. Pour un découvert de 120 € pendant 6 jours, les intérêts réels sont d’environ 0,30 €. Le client paie 5 €.
| Découvert de 120 € pendant 6 jours, chaque trimestre | Sur un trimestre | Sur un an |
|---|---|---|
| Agios calculés au taux de 15 % par an | 0,30 € | 1,20 € |
| Facturé avec un minimum forfaitaire de 5 € par trimestre | 5,00 € | 20,00 € |
Ce forfait pèse surtout sur ceux qui passent souvent quelques jours dans le rouge en fin de mois : revenus irréguliers, salaire versé tard, petit budget sans marge. Ce sont aussi les clients qui ont le moins de moyens pour l’absorber. Pour connaître les autres frais en cas de difficulté, voyez notre guide sur les plafonds des frais d’incidents bancaires.
Pourquoi il disparaît avec la réforme du découvert
Jusqu’ici, le code de la consommation permettait de laisser ce forfait en dehors du taux annuel effectif global (TAEG), le taux qui mesure le coût réel d’un crédit. Le forfait échappait ainsi au taux d’usure, le taux maximum autorisé. La transposition de la nouvelle directive européenne sur le crédit à la consommation change la règle : selon le gouvernement, ces forfaits « seront intégrés au calcul du taux annuel effectif global (TAEG) lequel est soumis au seuil de l’usure ».
Sur un petit découvert, un forfait de quelques euros ferait aussitôt dépasser ce plafond. En pratique, il ne peut donc plus être facturé. Les autres mesures de la réforme, comme l’étude de votre situation avant d’accorder un découvert, sont détaillées dans notre article sur les nouvelles règles du découvert bancaire en novembre 2026. Pour le paiement en plusieurs fois, les mini-crédits et la publicité, voir tout ce qui change pour le crédit à la consommation le 20 novembre 2026.
Quelles banques le suppriment en 2027 ?
La Banque Postale facturait au moins 3 € d’intérêts par trimestre lorsque le découvert journalier moyen restait sous 400 €, d’après ses tarifs 2026. Cette ligne n’apparaît plus dans ses tarifs au 1er janvier 2027. Le reste de sa grille est détaillé dans notre article sur les tarifs 2027 de La Banque Postale.
Au 23 octobre 2026, le recueil des prix en ligne sur le site du CIC était encore celui de 2026, avec son minimum de 5 € par trimestre. Chez LCL, le guide tarifaire ne prévoyait déjà pas de minimum forfaitaire d’intérêts débiteurs. Nous mettrons cet article à jour à mesure que les banques publieront leurs grilles 2027.
Ce qui ne change pas pour vos agios
La fin du forfait ne supprime pas les agios. Si vous êtes à découvert, même autorisé, vous payez toujours des intérêts au taux prévu par votre banque, calculés sur le montant et la durée. La différence : vous payez ce que votre découvert coûte vraiment, et plus un prix plancher. Pour réduire ces frais, comparez les taux de découvert au moment de choisir votre banque, avec notre comparateur de frais bancaires.
C’est une mesure juste. Ce forfait faisait payer le prix fort à ceux qui ont le moins de marge : 20 € par an pour quelques jours de découvert, contre un peu plus d’1 € d’intérêts réels dans notre exemple. Après le 20 novembre, prenez cinq minutes pour vérifier vos relevés : c’est le meilleur moyen de vous assurer que la règle est appliquée.
NMLNadia Marie Lebrun, Finclusif
Questions fréquentes sur le minimum forfaitaire d’agios
Qu’est-ce que le minimum forfaitaire d’agios ?
C’est un montant fixe que certaines banques facturent dès que votre compte passe à découvert, même pour quelques euros et quelques jours. Il remplace les intérêts réels quand ceux-ci sont plus faibles. Au CIC, il était de 5 € par trimestre en 2026, pour un découvert moyen de moins de 400 €.
Le minimum forfaitaire d’agios est-il interdit ?
À partir du 20 novembre 2026, il doit être compté dans le TAEG du découvert, qui ne peut pas dépasser le taux d’usure. Le gouvernement a annoncé que les minimas forfaitaires seraient supprimés à cette date. Sur un petit découvert, il ne peut donc plus être facturé.
Paie-t-on des agios sur un découvert autorisé ?
Oui. Un découvert autorisé reste un crédit : vous payez des intérêts au taux prévu par votre banque, calculés sur le montant et la durée du découvert. Au CIC, ce taux était de 15 % par an en 2026. Un découvert non autorisé coûte en général plus cher.
Comment calculer ses agios ?
Multipliez le montant du découvert par le taux annuel, puis par le nombre de jours à découvert divisé par 365. Exemple : 120 € × 15 % × 6/365 = 0,30 €. Le guide tarifaire de votre banque indique son taux et sa méthode de calcul.
Que faire si la ligne apparaît encore sur mon relevé ?
Demandez une explication à votre conseiller, puis faites une réclamation écrite au service clients. Sans réponse satisfaisante, vous pouvez saisir gratuitement le médiateur de votre banque.
Nadia Marie Lebrun
Réponses vérifiées le 23 octobre 2026
Explorer aussi
Nos sources
- Sénat, question écrite n° 07194 et réponse du gouvernement publiée le 12 mars 2026
- La Banque Postale, conditions et tarifs particuliers au 1er janvier 2027
- La Banque Postale, conditions et tarifs particuliers au 1er janvier 2026
- CIC, recueil des prix aux particuliers au 1er janvier 2026
- Légifrance, ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation
Articles liés